Los cambios demográficos, la digitalización de los pagos y las nuevas prioridades de los hogares están modificando la manera en que los colombianos administran sus recursos y toman decisiones de compra.
El consumidor colombiano está cambiando y, con él, también las dinámicas del mercado. Hoy, la facilidad para comprar, la rapidez en la entrega y las alternativas de financiación tienen un peso cada vez mayor en las decisiones de los hogares, configurando un escenario al que deben responder tanto el comercio como el sector financiero.
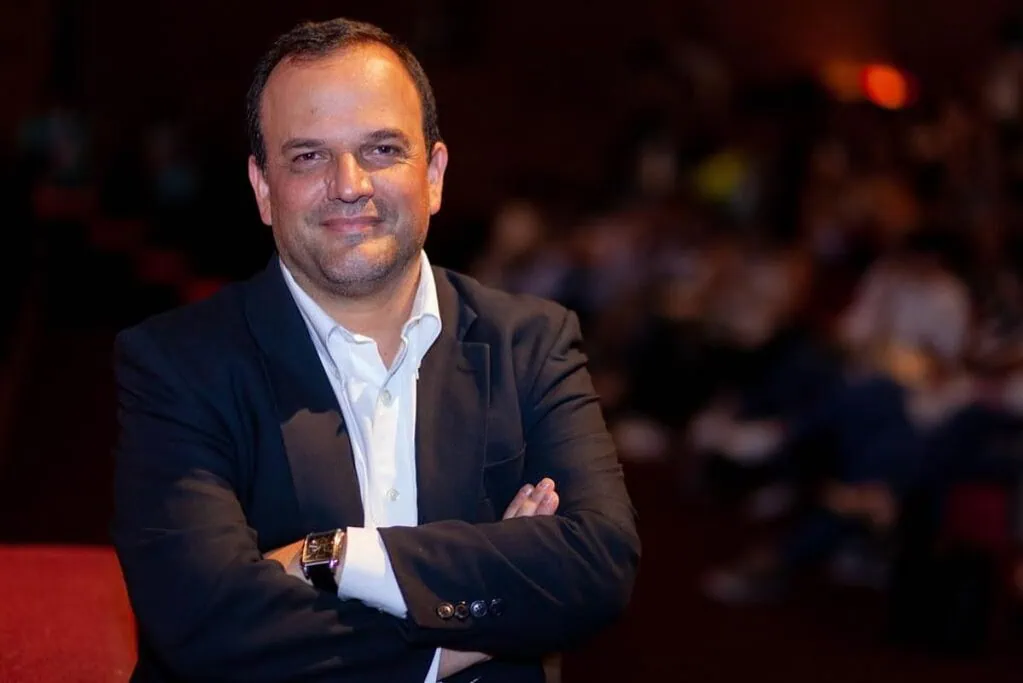
FOTO. Camilo Herrera, fundador de la firma Raddar.
Este panorama fue analizado por Camilo Herrera, fundador de la firma Raddar, durante el panel Perspectivas del consumo en Colombia, realizado en el marco del foro del FGA. En su intervención, el experto explicó que las transformaciones demográficas y familiares, junto con la evolución tecnológica, han dado paso a nuevas formas de relacionarse con los productos y servicios.
Uno de los cambios más relevantes está en la composición de los hogares. Colombia cuenta con cerca de 53 millones de habitantes y alrededor de 18 millones de hogares, pero cada vez son menos las personas que integran una familia. A esto se suma el envejecimiento de la población, un comportamiento que plantea nuevos desafíos para las empresas a la hora de comprender las necesidades y preferencias de sus consumidores.
El crédito gana protagonismo en los gastos cotidianos
La transformación digital también ha modificado los hábitos de compra. Los pagos electrónicos, las plataformas digitales y los servicios bajo suscripción forman parte de una dinámica de consumo en la que la comodidad y la disponibilidad inmediata adquieren mayor importancia.
En este contexto, el crédito se ha convertido en un instrumento cada vez más utilizado por los hogares. Herrera señaló que la participación de las tarjetas de crédito en el gasto pasó de menos del 10 % hace dos décadas a cerca del 20 % en la actualidad. Además, explicó que su utilización a una cuota se ha extendido para cubrir compras habituales y facilitar el manejo del flujo de caja.
Los gastos asociados a servicios recurrentes también reflejan esta transformación. Según las cifras presentadas durante el encuentro, un hogar puede destinar en promedio $375.000 mensuales a suscripciones digitales y otros pagos programados. Cuando se incorporan los servicios de domicilios, el monto puede alcanzar los $427.000.
Estas cifras evidencian cómo los pequeños pagos frecuentes pueden representar una parte importante del presupuesto familiar y por qué resulta fundamental tener claridad sobre los compromisos financieros que se adquieren.
Un consumidor que compra según el momento
Otro aspecto destacado por Herrera fue la relación entre los hábitos de compra y los ciclos económicos de los hogares. Las decisiones de consumo no se distribuyen de manera uniforme durante el día, el mes o el año, sino que responden a momentos y necesidades específicas.
En la rutina diaria, los colombianos destinan aproximadamente 30 minutos a realizar compras, principalmente durante la tarde, cuando también aumenta el interés por actividades de entretenimiento. Por su parte, los días de pago quincenal suelen concentrar obligaciones como el arriendo, los servicios públicos y la compra de alimentos.
A lo largo del año también se presentan diferencias: durante el primer semestre los hogares tienden a ajustar sus presupuestos, mientras que en la segunda mitad y, especialmente, en el último trimestre, cobran mayor protagonismo los gastos asociados al gusto y el disfrute.
Esta evolución también ha modificado los criterios de compra. La relación entre calidad y precio ya no es el único factor determinante. La cercanía y la rapidez se han convertido en atributos decisivos, resumidos por Herrera en una nueva lógica: «barato, cerquita y rápido».
Comprender al consumidor, un reto para el sector
Los cambios en la estructura de los hogares, el comportamiento del crédito y la preferencia por experiencias de compra más ágiles plantean nuevos retos para las organizaciones.
Comprender estas dinámicas será fundamental para diseñar productos, servicios y soluciones financieras que respondan a las condiciones reales de las familias colombianas. Para el sector financiero y solidario, este escenario representa una oportunidad para fortalecer su conocimiento de los asociados, promover decisiones de consumo responsables y ofrecer alternativas acordes con sus necesidades.